مالیات تکلیفی پزشکان | راهنمای ویرایش در سامانه
امکان اصلاح و ویرایش مالیات تکلیفی پزشکان در سامانه واکنش به اطلاعات طبق بخشنامه شماره 200/1403/11 قبل از تعیین مالیات مقطوع تبصره ماده 100 فراهم شد. مودیان میتوانند از طریق درگاه my.tax.gov.ir اقدام نمایند.
مالیات تکلیفی پزشکان در سامانه واکنش به اطلاعات
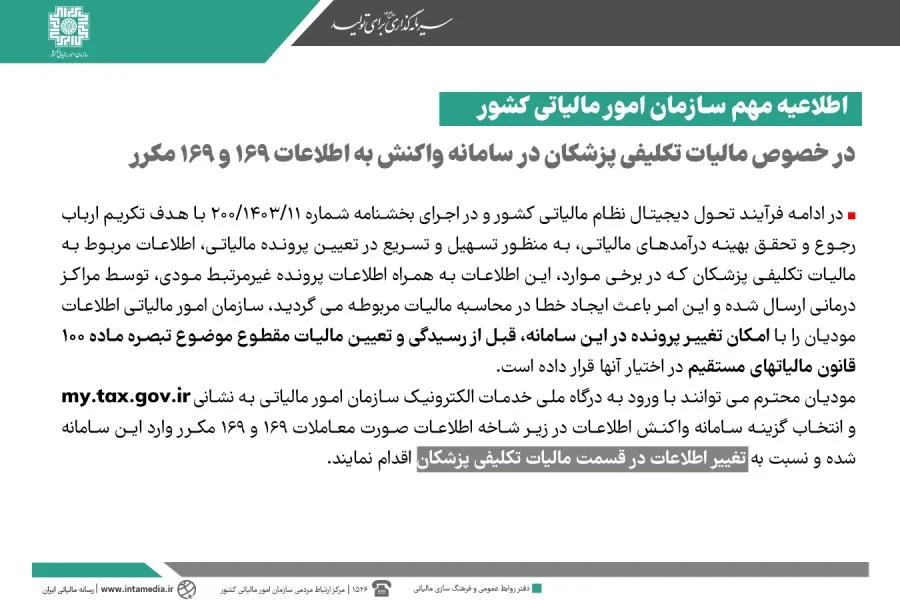
مالیات تکلیفی پزشکان بر اساس اطلاعیه سازمان امور مالیاتی کشور و در اجرای بخشنامه شماره 200/1403/11 با امکان ویرایش در سامانه واکنش به اطلاعات فراهم شده است. مودیان مالیاتی میتوانند پیش از رسیدگی و تعیین مالیات مقطوع موضوع تبصره ماده 100، اطلاعات ارسالشده توسط مراکز درمانی را اصلاح نمایند.
نکات کلیدی اطلاعیه سازمان امور مالیاتی:
- اجرای فرآیند در راستای بخشنامه شماره 200/1403/11 است.
- امکان اصلاح ارسال اشتباه اطلاعات توسط مراکز درمانی فراهم شد.
- دسترسی از طریق سامانه واکنش به اطلاعات میسر است.
- اصلاح دادهها قبل از تعیین مالیات مقطوع انجام میشود.
علت بروز خطا در محاسبه مالیات تکلیفی پزشکان
در راستای فرآیند تحول دیجیتال نظام مالیاتی، تکریم اربابرجوع و تحقق بهینه درآمدهای مالیاتی مد نظر قرار گرفته است. سازمان امور مالیاتی جهت تسهیل و تسریع در تعیین پرونده مالیاتی، نحوه رسیدگی به دادههای دریافتی را بروزرسانی کرد.
در برخی موارد، مراکز درمانی اطلاعات مربوط به مالیات تکلیفی پزشکان را به همراه اطلاعات پرونده غیرمرتبط مودی ارسال میکردند. این اقدام باعث بروز خطا در محاسبه مالیات مربوطه در سامانههای سازمان امور مالیاتی میشد.
جهت رفع این مشکل، سازمان امکان تغییر پرونده را قبل از تعیین مالیات مقطوع موضوع تبصره ماده 100 فراهم ساخته است. بدین ترتیب مودیان میتوانند نسبت به بررسی دادههای ثبتشده اقدام کنند.
| عنوان شاخص | مفاد و مشخصات قانونی |
|---|---|
| مبنای قانونی اقدام | بخشنامه شماره 200/1403/11 سازمان امور مالیاتی |
| سامانه مرجع تغییرات | سامانه واکنش به اطلاعات 169 و 169 مکرر |
| زمانبندی اعمال تغییرات | پیش از رسیدگی و تعیین مالیات مقطوع موضوع تبصره ماده 100 |
نحوه ورود به سامانه واکنش به اطلاعات
مودیان مالیاتی برای اصلاح دادههای خود باید ابتدا به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی مراجعه نمایند. آدرس این درگاه اینترنتی my.tax.gov.ir تعیین شده است.
پس از ورود به درگاه مذکور، مودی باید وارد زیرشاخه اطلاعات صورت معاملات 169 و 169 مکرر شود. در این بخش، گزینه سامانه واکنش به اطلاعات جهت دسترسی انتخاب میگردد.
با ورود به این بخش، مودیان میتوانند نسبت به ویرایش دادهها اقدام کنند. فرآیند اصلاح در قسمت مالیات تکلیفی پزشکان به صورت الکترونیکی انجام میشود.
مراحل گامبهگام ثبت تغییرات پرونده
- ورود به درگاه my.tax.gov.ir
- انتخاب اطلاعات صورت معاملات 169 و 169 مکرر
- ورود به سامانه واکنش به اطلاعات
- اصلاح قسمت مالیات تکلیفی پزشکان
نکته مهم: تغییر اطلاعات باید قبل از رسیدگی نهایی و محاسبه مالیات مقطوع موضوع تبصره ماده 100 توسط مودی در سامانه انجام پذیرد.
تسهیل در تعیین پرونده مالیاتی بر اساس بخشنامه
اجرای بخشنامه شماره 200/1403/11 گامی در جهت تکریم ارباب رجوع محسوب میشود. این اقدام از بروز محاسبات نادرست مالیاتی جلوگیری مینماید.
با فراهم شدن امکان دسترسی پیش از رسیدگی، پروندههای مالیاتی با سرعت بیشتری تعیین تکلیف میشوند. این امر شفافیت نظام مالیاتی را نیز افزایش میدهد.
مراکز درمانی پیش از این ممکن بود دادهها را اشتباهاً ارسال کنند. اکنون این خطای ارسال توسط شخص مودی قابل اصلاح گردیده است.
مثال کاربردی: اگر یک مرکز درمانی اطلاعات صورت معاملات را همراه با اطلاعات پرونده غیرمرتبط ارسال کرده باشد، پزشک میتواند با ورود به درگاه my.tax.gov.ir و بخش مالیات تکلیفی پزشکان، پرونده مربوطه را اصلاح کند تا محاسبه مالیات مقطوع موضوع تبصره ماده 100 دچار خطا نشود.
پرسشهای متداول
تغییرات مالیات تکلیفی پزشکان بر اساس کدام بخشنامه است؟
این اقدام در ادامه تحول دیجیتال و در اجرای بخشنامه شماره 200/1403/11 سازمان امور مالیاتی کشور انجام میشود.
آدرس آینترنتی سامانه واکنش به اطلاعات چیست؟
مودیان باید به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی به نشانی my.tax.gov.ir مراجعه نمایند.
چه زمانی امکان ویرایش اطلاعات پرونده وجود دارد؟
امکان تغییر اطلاعات دقیقاً قبل از رسیدگی و تعیین مالیات مقطوع موضوع تبصره ماده 100 فراهم است.
جمعبندی و نتیجهگیری
سازمان امور مالیاتی امکان اصلاح اطلاعات ارسالشده توسط مراکز درمانی را فراهم کرده است. مودیان میتوانند با مراجعه به درگاه my.tax.gov.ir و بخش سامانه واکنش به اطلاعات، خطاهای مربوط به مالیات تکلیفی پزشکان را پیش از رسیدگی قطعی ویرایش کنند. جهت کسب اطلاعات بیشتر، بررسی دستورالعملهای منتشرشده در سامانه سازمان امور مالیاتی توصیه میشود. لازم به ذکر است که محتوای این مقاله صرفاً جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات رسمی سازمان امور مالیاتی است.